
Auftragskalkulation für Elektriker
· Redaktion
Du hast deinen Stundensatz nach K3-Blatt berechnet und weißt genau, was eine Stunde bei dir kosten muss. Trotzdem bleibt am Ende mancher Aufträge weniger übrig, als du erwartet hast. Hier liest du, wie du einen einzelnen Auftrag kalkulierst, was du dabei fast immer vergisst, und wie du mit einer einfachen Nachkalkulation herausfindest, ob sich der Auftrag wirklich gerechnet hat.
Reicht dein Stundensatz allein für die Auftragskalkulation?
Nein, der Stundensatz ist nur die Basis. Jeder Auftrag hat zusätzlich eigene Rüstzeiten, Materialkosten und Unwägbarkeiten, die du separat einrechnen musst.
Dein kalkulierter Stundensatz sagt dir, was eine produktive Arbeitsstunde in deinem Betrieb kosten muss. Er sagt dir nichts darüber, wie viele Stunden ein konkreter Auftrag tatsächlich braucht, wie viel Zeit für Anfahrt und Vorbereitung draufgeht, oder ob dein Materialaufschlag reicht. Genau diese Lücke schließt die Auftragskalkulation: die Rechnung, die du für jeden einzelnen Auftrag separat machst, bevor du ein Angebot legst.
Wie kalkulierst du einen einzelnen Auftrag, bevor du ein Angebot legst?
Stunden plus Rüstzeiten mal Stundensatz, plus Material und Anfahrt. Ausgeschrieben: (geschätzte Arbeitsstunden + Rüstzeiten) × Stundensatz + Material inklusive Aufschlag + Anfahrt = Angebotspreis.
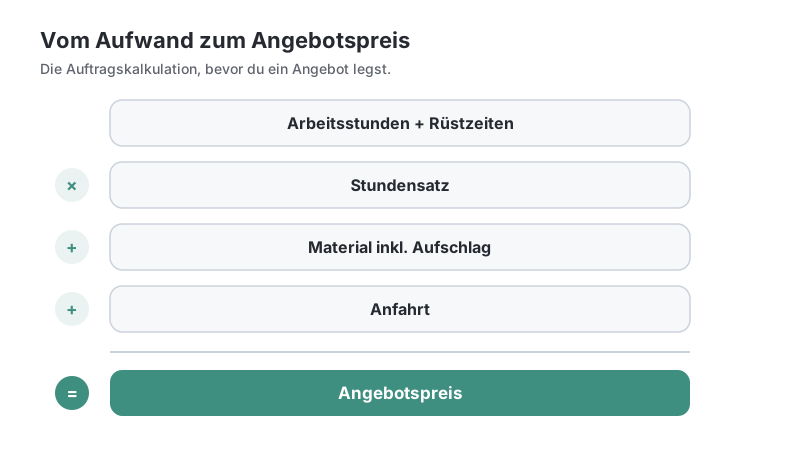
Klingt simpel, wird aber meistens an zwei Stellen falsch gemacht: Bei den Arbeitsstunden wird oft nur die reine Ausführzeit geschätzt, nicht die Zeit drumherum. Und beim Material wird häufig nur der Einkaufspreis eins zu eins weiterverrechnet, ohne Aufschlag für Lagerhaltung, Bestellaufwand und Ausfallrisiko.
Ein Beispiel: Austausch eines Zählerschranks. Du schätzt 4 Stunden reine Arbeitszeit, dazu 1 Stunde Rüstzeit für Material holen, Fahrzeug beladen und Baustelle absichern. Bei einem Stundensatz von 82,50 € netto macht das 5 × 82,50 € = 412,50 €. Rechnest du nur die reine Montagezeit, kommst du auf 330 € und trägst die fehlende Stunde am Ende selbst. Dazu kommt Material mit Aufschlag und eine Anfahrtspauschale. Erst diese vollständige Rechnung gehört in den Kostenvoranschlag, nicht nur die Montagezeit.
Was zählt als Rüstzeit, und warum übersiehst du sie ständig?
Rüstzeit ist die Arbeitszeit rund um den eigentlichen Auftrag. Der Kunde sieht sie nicht, aber sie kostet dich trotzdem echte Arbeitsstunden.
Typische Beispiele aus deinem Alltag: Fahrzeug beladen, Material im Großhandel oder Baumarkt besorgen, Baustelle absichern und einrichten, Prüfprotokoll und Dokumentation ausfüllen, am Ende wieder aufräumen. Nichts davon taucht in der reinen Montagezeit auf, aber all das kostet echte Arbeitsstunden, die du irgendwo bezahlen musst. Wer Rüstzeit nicht separat einplant, drückt sie unbewusst in die Ausführzeit und rechnet sich damit selbst arm. Die Anfahrt selbst ist dabei ein eigener Kostenblock — wie du sie sauber verrechnest, liest du im Artikel zur Anfahrtspauschale.
Wie viel Rüstzeit ist realistisch?
Einen offiziellen Richtwert gibt es nicht, miss deine eigenen Werte. Kursierende Faustregeln aus Zeiterfassungs-Blogs widersprechen einander und stammen nicht aus österreichischen Quellen.
Der Rüstzeit-Anteil hängt stark von Auftragsgröße und Anfahrtsweg ab: Bei einem kurzen Serviceeinsatz in der Nähe fällt er kleiner aus als bei einem größeren Auftrag mit ungewöhnlichem Material oder weiter Anfahrt. Verlässlicher als jede Faustregel ist dein eigener Erfahrungswert: Notiere bei ein paar typischen Aufträgen, wie viel Zeit tatsächlich für Beladen, Materialbesorgung und Dokumentation draufgeht. Wichtiger als die exakte Zahl ist die Grundhaltung dahinter: Rüstzeit ist keine Kulanz, die du dem Kunden schenkst, sondern ein Kostenfaktor, den du genauso einpreist wie die Montagezeit selbst.
Was ist Nachkalkulation, und wieso reicht die Vorkalkulation allein nicht?
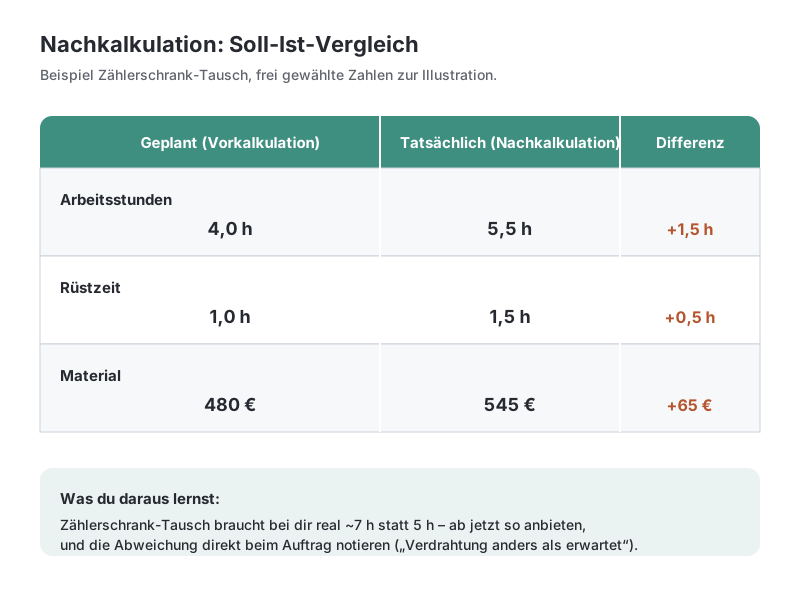
Nachkalkulation ist der Soll-Ist-Vergleich nach Auftragsende. Du vergleichst die geplanten mit den tatsächlichen Stunden und Materialkosten.
Die Vorkalkulation, also die Rechnung vor dem Angebot, ist immer eine Schätzung. Wie jede Schätzung im Gewerbe kann sie danebenliegen, gerade bei Fehlersuche oder unvorhergesehenem Mehraufwand vor Ort (vgl. allgemein WKO – Kalkulation und Preisbildung). Die Nachkalkulation ist der Realitätscheck danach: Wie viele Stunden hast du tatsächlich gebraucht, wie viel Material tatsächlich verbaut, und was hat dich der Auftrag wirklich gekostet, verglichen mit dem, was du eingeplant hattest? Ohne diesen Vergleich merkst du wiederkehrende Kalkulationsfehler oft erst am Jahresende, wenn es zum Nachrechnen zu spät ist. Für Betriebe mit mehreren Monteuren stellt die Bundesinnung eine eigene Musterstundensatzkalkulation als Vorlage bereit. Als Ein-Personen-Betrieb brauchst du diesen Apparat nicht, für dich reichen die drei Schritte im nächsten Abschnitt.
Wie machst du als Ein-Personen-Betrieb eine Nachkalkulation, ohne einen halben Tag Excel zu basteln?
Drei Schritte reichen: erfassen, zuordnen, vergleichen. Stunden je Auftrag erfassen, Materialbelege zuordnen, am Monatsende ein paar Aufträge stichprobenartig vergleichen.
- Stunden je Auftrag erfassen, statt sie zu schätzen. Trag zu jedem Auftrag ein, wie lange du tatsächlich vor Ort und mit Rüstzeit beschäftigt warst, direkt nach dem Termin, nicht Wochen später aus dem Gedächtnis rekonstruiert.
- Materialbelege dem Auftrag zuordnen. Leg jeden Beleg direkt beim jeweiligen Auftrag ab, dann siehst du am Ende, was tatsächlich verbraucht wurde, statt was ursprünglich eingeplant war.
- Am Monatsende 3 bis 5 Aufträge stichprobenartig vergleichen. Du musst nicht jeden einzelnen Auftrag durchrechnen. Ein paar größere oder auffällige Aufträge pro Monat reichen, um zu sehen, ob deine Kalkulation im Schnitt hält. Als Werkzeug für die Stundenerfassung eignet sich dafür auch ein Regiebericht, selbst wenn der Auftrag gar nicht als Regiearbeit abgerechnet wird.
Profi-Tipp
Notiere Abweichungen sofort, wenn sie passieren, nicht erst beim Stichprobenvergleich am Monatsende. Ein Satz wie „Zählerschrank alt, Verdrahtung anders als erwartet, +1,5 h” direkt im Auftrag erspart dir später das Rätselraten, warum ein Auftrag aus dem Rahmen gefallen ist.
Was tust du, wenn die Nachkalkulation zeigt, dass du draufzahlst?
Kalkulation anpassen, im Zweifel den Stundensatz neu rechnen. Konkret heißt das: Rüstzeiten künftig explizit einpreisen, Materialaufschlag erhöhen, die Angebotsvorlage für diesen Auftragstyp korrigieren.
Zeigt der Vergleich regelmäßig dieselbe Abweichung bei einem bestimmten Auftragstyp, zum Beispiel immer zu wenig Rüstzeit bei Zählerschrank-Tauschen, passt du die Angebotsvorlage für genau diesen Auftragstyp an. Taucht die Abweichung dagegen quer über alle Auftragsarten auf, liegt der Fehler wahrscheinlich nicht im einzelnen Auftrag, sondern im Stundensatz selbst, etwa weil Gemeinkosten oder Lohnnebenkosten seit der letzten Kalkulation gestiegen sind.
Die drei häufigsten Kalkulationsfehler
- Rüstzeiten werden gar nicht eingepreist, nur die reine Montagezeit.
- Material wird eins zu eins weiterverrechnet, ohne Aufschlag für Lager und Bestellaufwand.
- Es gibt keine systematische Nachkalkulation, Zeit wird geschätzt statt erfasst.
Kurz & praktisch
- Stundensatz ist die Basis, jeder Auftrag braucht trotzdem seine eigene Kalkulation.
- Rüstzeiten immer mit einplanen, sie fallen sonst unter den Tisch.
- Stunden und Material je Auftrag erfassen, nicht nachträglich schätzen.
- Ein paar Aufträge im Monat stichprobenartig nachkalkulieren reicht.
Dein Stundensatz ist die Grundlage, aber erst die Auftragskalkulation zeigt, ob er im Alltag auch wirklich trägt. Wer nie nachkalkuliert, merkt Kalkulationsfehler oft erst am Jahresende, genau wie beim Stundensatz selbst. Stand: Juli 2026. Rechne mit deinem eigenen, aktuellen Stundensatz, nicht mit dem Beispielwert aus diesem Artikel.
Quellen
- Stundensatzkalkulation Mittellohnpreis nach K3-Blatt (WKO Bundesinnung Elektro-, Gebäude-, Alarm- und Kommunikationstechniker)
- Kalkulation und Preisbildung (WKO Bau/Gewerbe)
- Musterstundensatzkalkulation 2026, 4 Personen, 100 % Material (WKO Bundesinnung Elektro-, Gebäude-, Alarm- und Kommunikationstechniker)